Crédito B2B: como o limite abre a primeira compra e pode travar a segunda
A dependência de cartão encarece a ativação e limites engessados geram churn silencioso no segundo pedido.
TL;DR
- No B2B, o limite de crédito é o que permite ao cliente novo fazer a primeira compra no portal sem depender de cartão ou de pagamento antecipado.
- O mesmo crédito pode travar a recompra: o limite da entrada não acompanha o cliente, a campanha que trouxe o cliente oferece uma condição que a análise de crédito não reconhece, e o segundo pedido fica parado.
- Quando isso acontece, ninguém liga a perda ao crédito. O marketing vê um cliente que não voltou; o financeiro vê um pedido bloqueado.
- A saída é tratar crédito como parte da política comercial: a condição da campanha, o limite e a regra de reanálise conversando no mesmo lugar.
O limite de crédito abre a primeira compra B2B porque permite ao cliente novo pedir no portal com pagamento faturado, sem cartão e sem antecipado. E pode travar a segunda quando o limite inicial não acompanha o volume do cliente, ou quando a condição oferecida para atrair o cliente não é a mesma que a análise de crédito aplica na recompra. Para a recompra acontecer, crédito, campanha e condição comercial precisam seguir uma política só.
Por que o crédito é o caminho de ativação no B2B
O comprador B2B raramente paga no cartão. Ele compra faturado: boleto com prazo, conforme a condição negociada. Para o cliente novo, isso cria uma barreira. Sem limite aprovado, ele não consegue fazer o primeiro pedido no portal, e volta a comprar pelo vendedor, que resolve a condição por fora.
Em projetos que a CWS Platform implementou, o limite de crédito aparece como o caminho que permite uma primeira ativação sem depender do cartão. Um limite inicial, concedido com regra simples, deixa o cliente fazer o primeiro pedido e conhecer o portal. A escolha reduz dependências no começo do projeto (não é preciso integrar meio de pagamento com cartão para ativar o cliente), mas exige alinhamento entre o escopo comercial e a integração: quem concede, com qual regra, e como o limite conversa com o ERP e com o financeiro.
O caso do pagamento faturado no portal está em pagamento faturado B2B.
Como o crédito trava a segunda compra
A primeira compra acontece. A segunda não. Três mecanismos explicam boa parte desses casos.
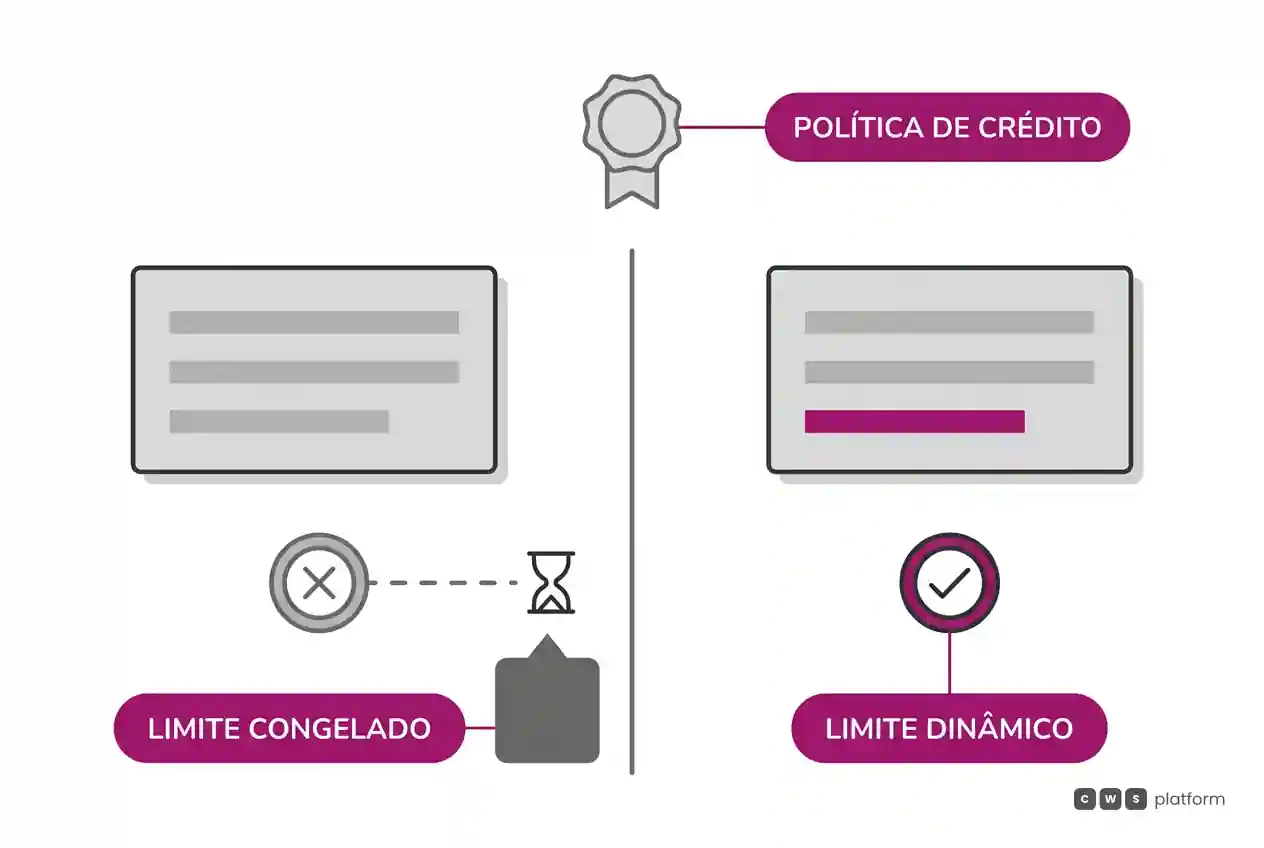
O limite da entrada não cresce. O cliente recebeu um limite pequeno para o primeiro pedido. No segundo, quer comprar mais, e o pedido cai em análise manual. A análise demora, e ele compra com outro fornecedor, ou volta para o vendedor.
A campanha e o crédito não falam a mesma língua. O marketing atraiu o cliente com uma condição: prazo maior, primeira compra facilitada. A análise de crédito automatizada acelera a concessão da primeira compra, mas, se campanha, limite e condição por cliente não compartilham a mesma política, a recompra encontra outra oferta. O prazo prometido não está mais lá, ou o pedido é bloqueado por uma regra que o cliente nunca ouviu.
O bloqueio não explica nada. O pedido fica "em análise" sem mensagem clara, sem prazo, sem alternativa. O comprador não sabe se deve esperar, pagar antecipado ou ligar.
Por que ninguém percebe
O efeito é um churn silencioso. O marketing registra um cliente adquirido que não voltou. O financeiro registra um pedido bloqueado por limite. O comercial vê um cliente que "não se adaptou ao portal". Cada área vê uma parte, e ninguém liga a perda ao crédito.
Quando a empresa procura a causa na tecnologia ou no modelo de análise, procura no lugar errado. O diferencial não está no modelo usado para conceder crédito. Está na consistência das decisões que sustentam a promessa feita para trazer o cliente.
Como o crédito sustenta a recompra
1. Limite que evolui com o comportamento. Regra escrita de revisão: depois de N pedidos pagos em dia, o limite sobe automaticamente até um teto, sem análise manual.
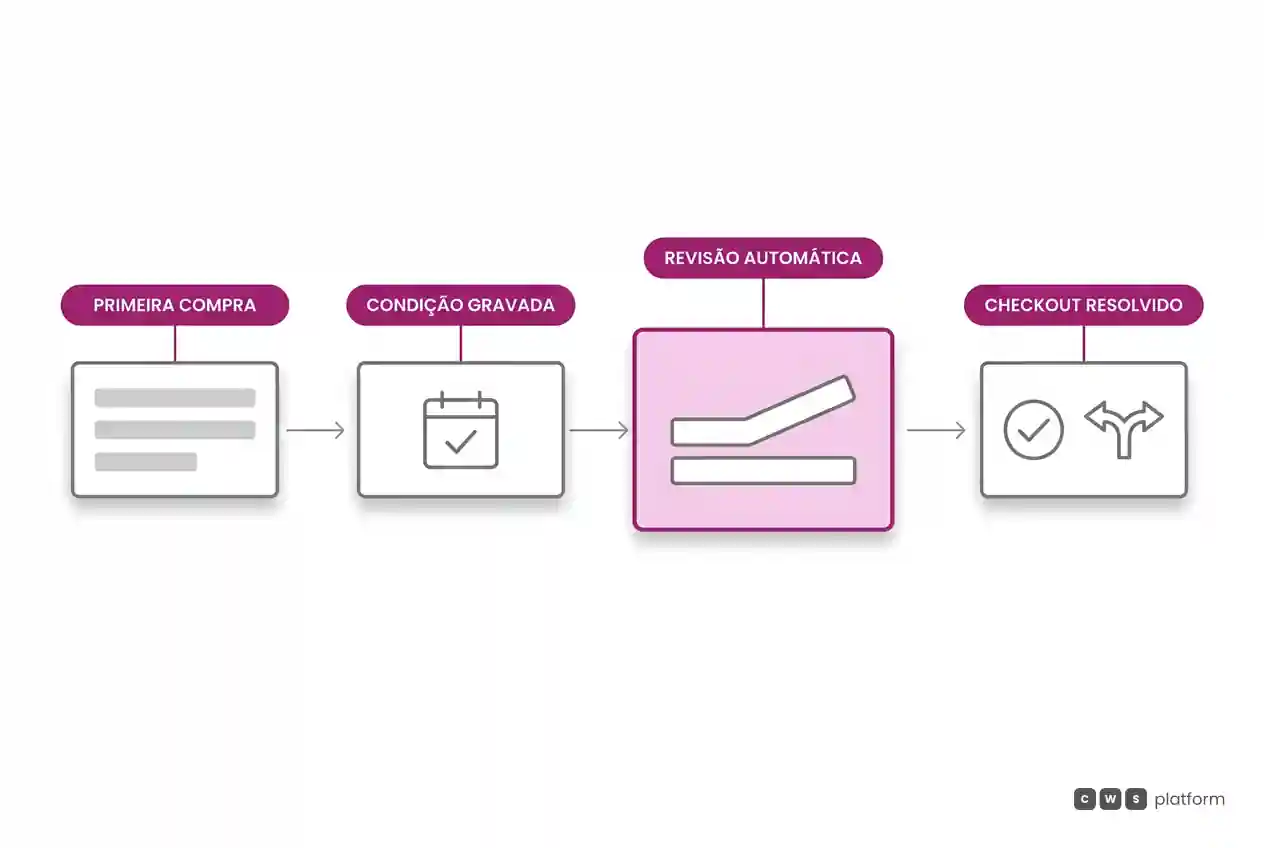
2. Condição de campanha registrada no cliente. Se o cliente entrou com um prazo especial, o prazo fica registrado na conta dele, com validade, e a análise de crédito enxerga.
3. Bloqueio com caminho. Quando o pedido excede o limite, o portal diz isso com clareza e oferece opções: dividir o pedido, pagar parte antecipado, pedir revisão com prazo de resposta.
4. Visão única do cliente. Comercial, financeiro e marketing veem a mesma informação: limite, uso, condição vigente e pedidos bloqueados.
Essas regras, aplicadas pela plataforma no checkout, são o que o Checkout & Payments da CWS Platform organiza: crédito, prazo e pagamento faturado como parte da transação.
Próximo passo
Puxe a lista de clientes que fizeram exatamente um pedido no portal nos últimos seis meses e cruze com os pedidos bloqueados por crédito no mesmo período. A sobreposição mostra quantos clientes o crédito deixou entrar e depois não deixou voltar. O desenho do portal em que o cliente compra com a condição e o limite dele está na página do portal de venda digital B2B.
Perguntas frequentes
Como o limite de crédito ajuda a ativar clientes no portal B2B?
Permite que o cliente novo faça o primeiro pedido com pagamento faturado, sem cartão e sem antecipado. Um limite inicial com regra simples tira a barreira da primeira compra.
Por que o cliente B2B não faz o segundo pedido no portal?
Uma causa frequente é o crédito: o limite inicial não acompanha o volume, a condição da campanha não é reconhecida na recompra, ou o bloqueio acontece sem explicação e sem alternativa.
Como aumentar o limite de crédito do cliente B2B automaticamente?
Com uma regra escrita de revisão baseada no comportamento: após um número de pedidos pagos em dia, o limite sobe até um teto definido, sem análise manual a cada pedido.
O que fazer quando o pedido B2B é bloqueado por crédito?
Mostrar ao comprador o motivo e as opções: dividir o pedido, pagar parte antecipado ou pedir revisão com prazo de resposta. Bloqueio sem caminho vira cliente perdido.
Leia também
- Processo comercial B2B: o que é, as etapas e onde entra a política comercial
- Como transformar a política comercial em regra automática
- Governança comercial e política executável
Sobre esta publicação
Este artigo descreve padrões observados na implantação de portais B2B pela CWS Platform. Não cita clientes nem números de resultado.
"Estavamos á quase 2 anos tentando implantar uma solução B2B, com a CWS, implantamos em 60 dias."
O seu cliente compra uma vez e some?
Peça o diagnóstico da sua operação ou fale direto com um especialista, como preferir.
Prefiro receber os próximos textos sobre recompra
Um resumo semanal com os textos novos sobre recompra, só nas semanas em que sair algum. Sem spam, e você sai com um clique.