Módulo determinístico
Credit-First B2B Checkout (Checkout & Payments)
O B2B compra com prazo, não com cartão a cada pedido. Quando o checkout digital não sabe tratar crédito, o pedido não fecha. O Credit-First B2B Checkout trata o crédito como meio de pagamento nativo, e valida o pedido inteiro antes de confirmar, pela regra que a loja definiu.
O que é
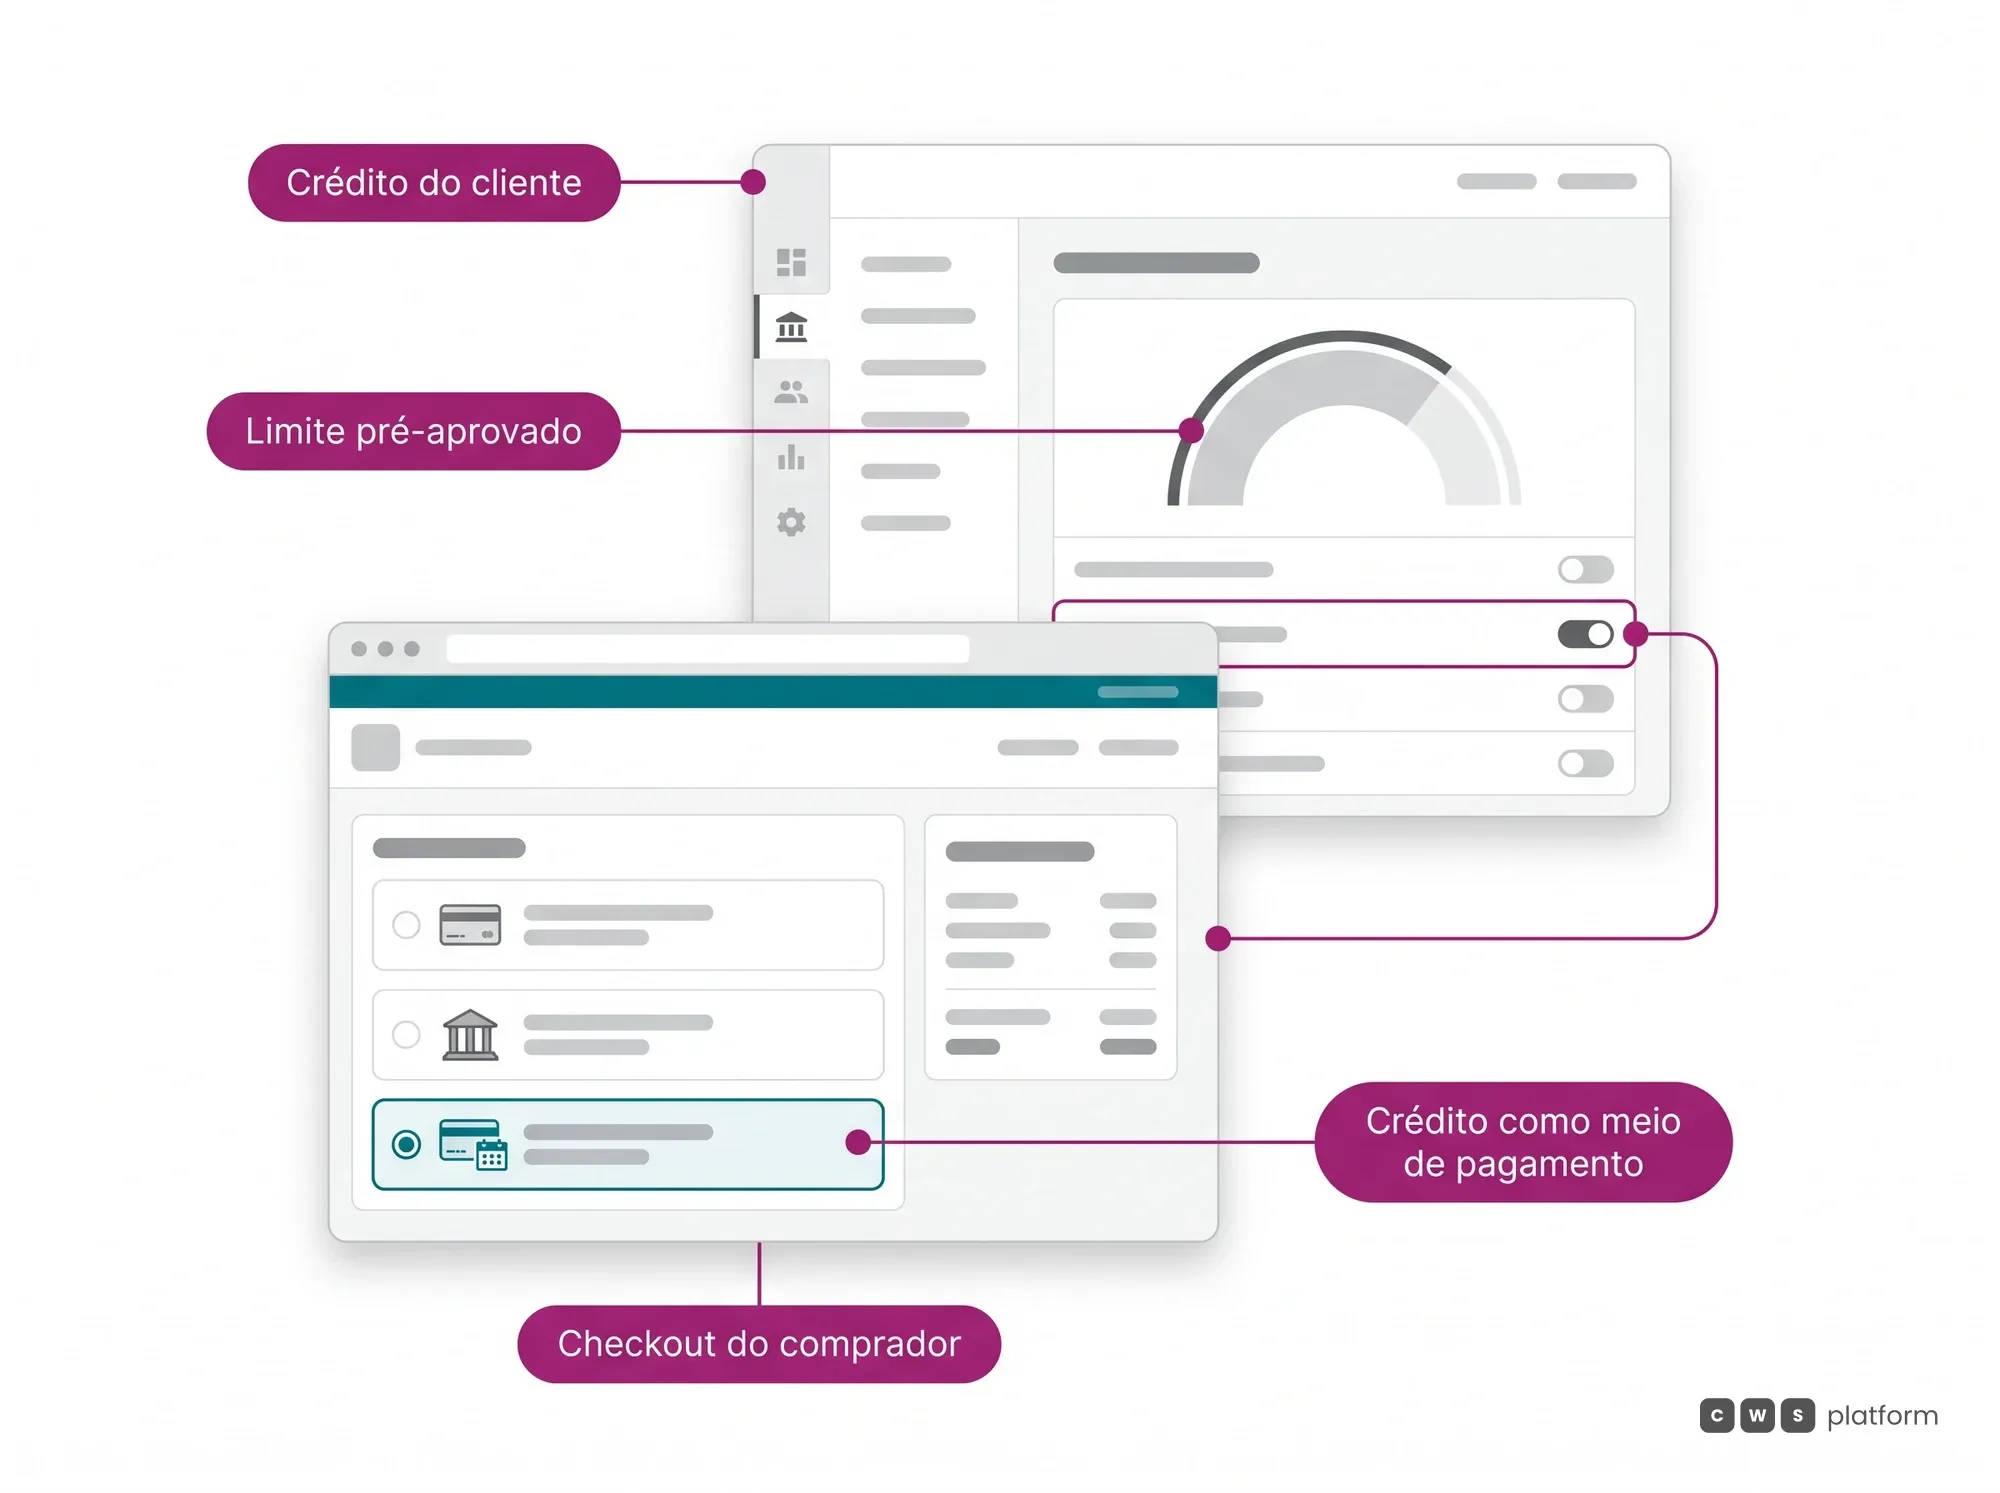
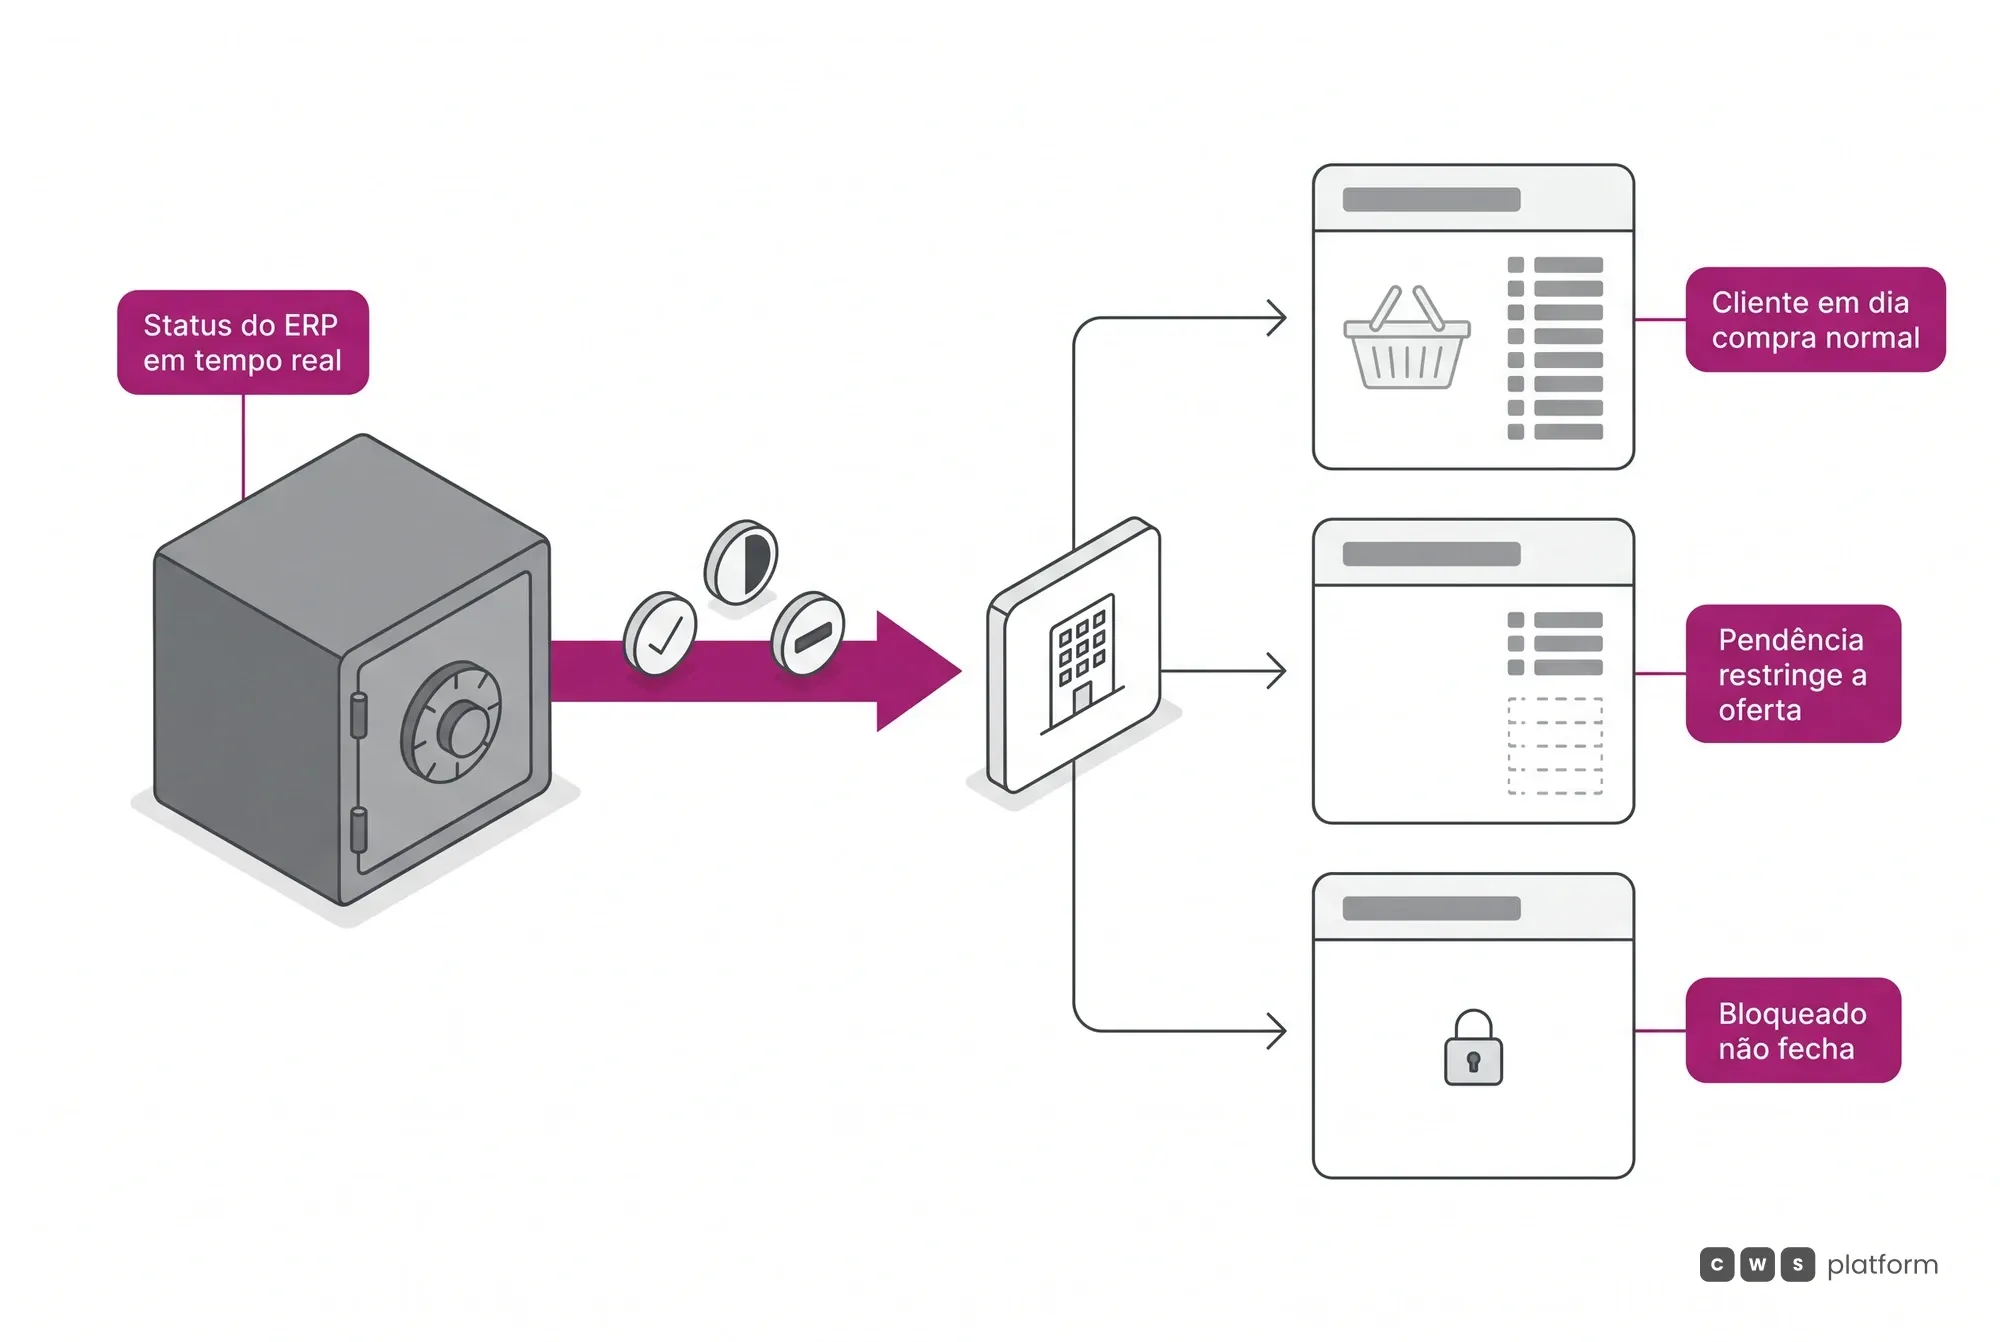
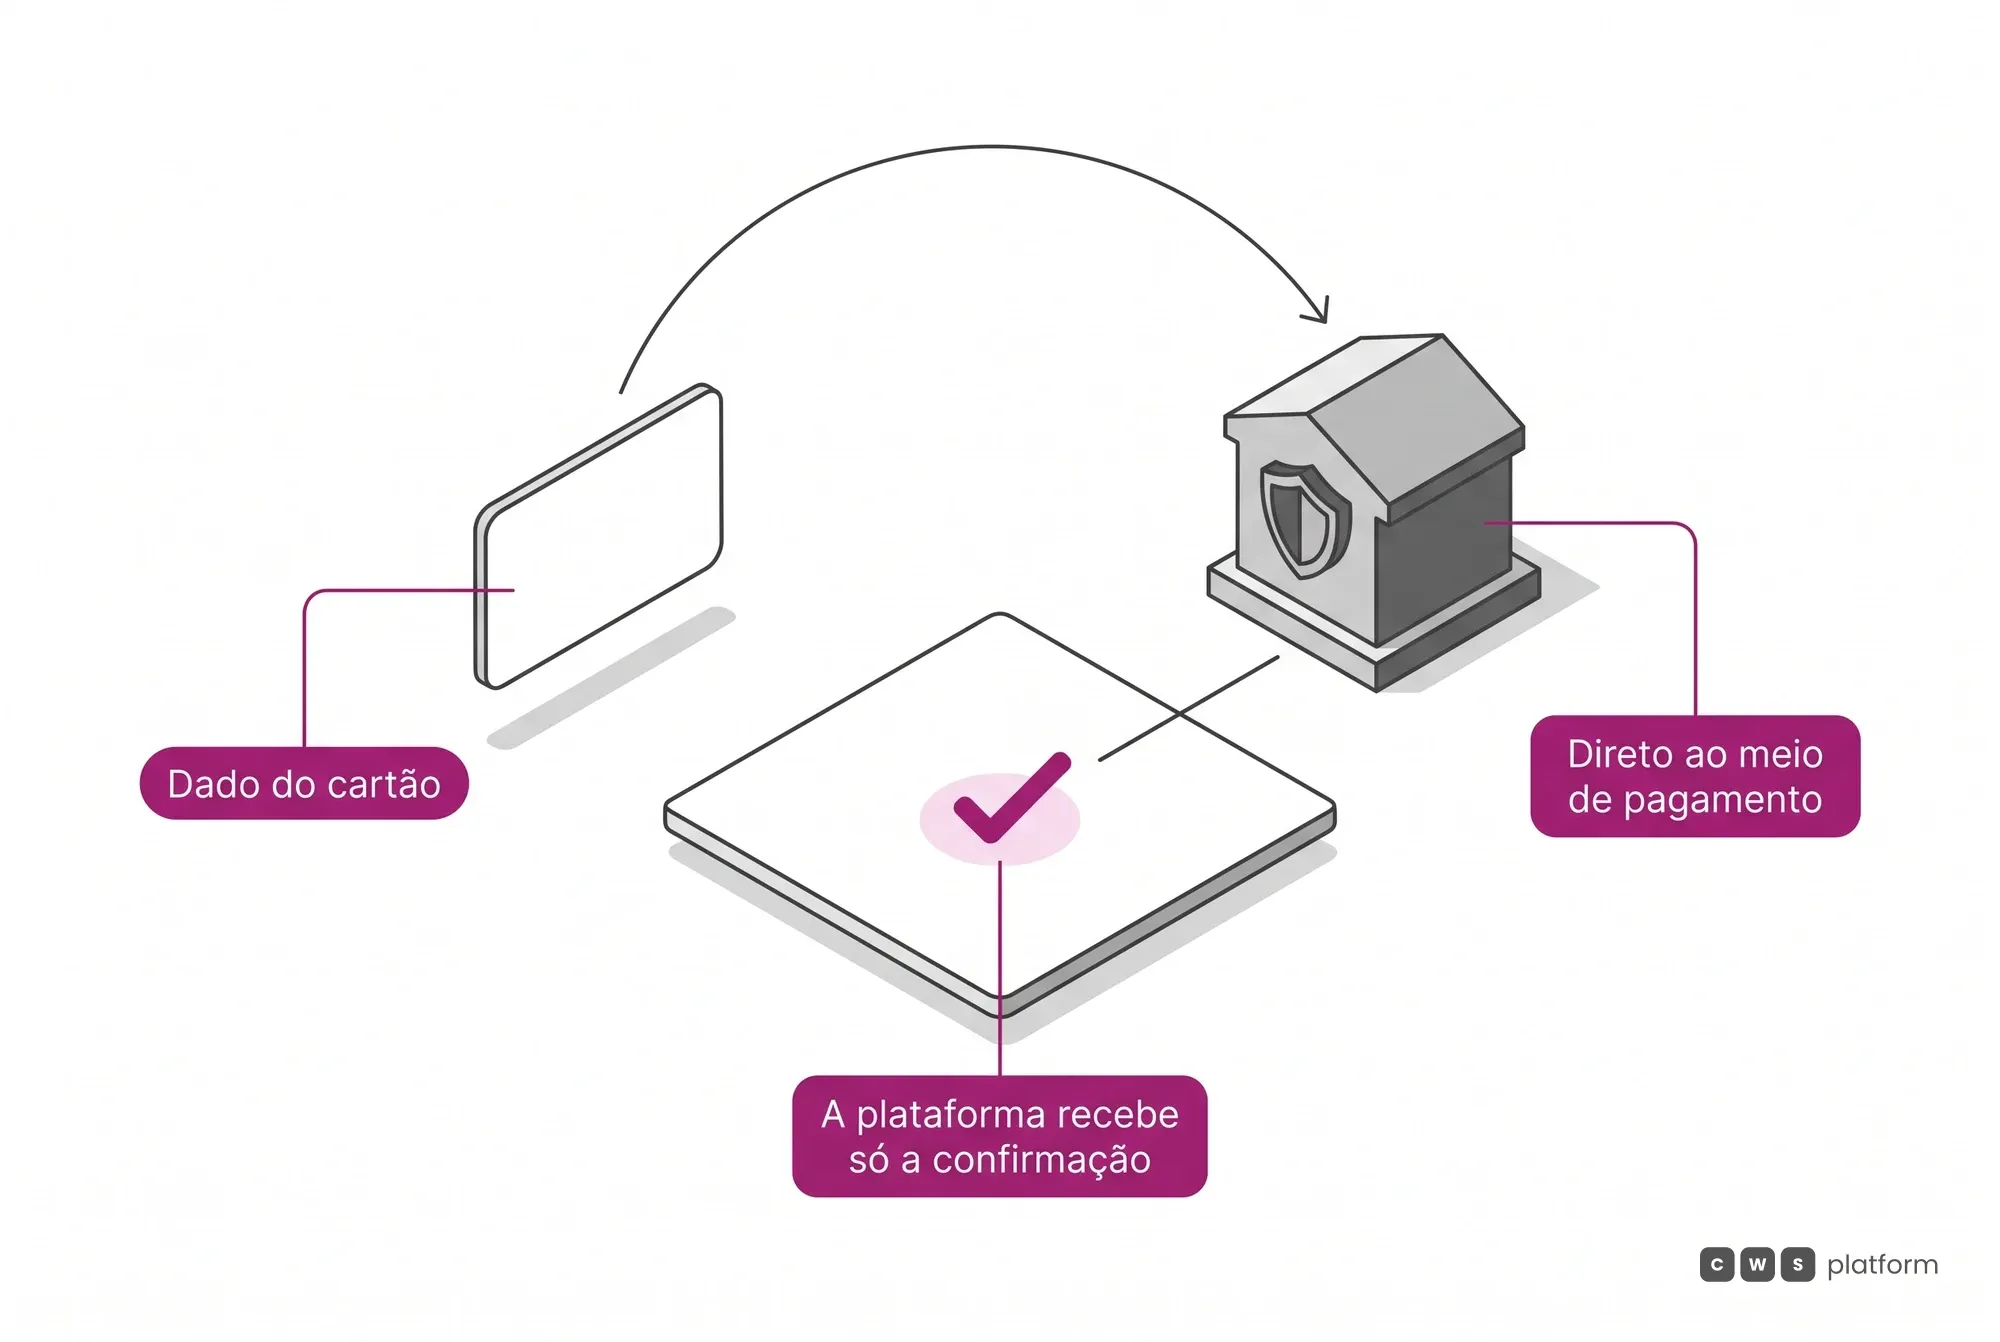
O fechamento da negociação, onde o acordo negociado vira transação. Crédito como meio de pagamento nativo, com Net Terms 30/60/90, multi-split entre múltiplos sellers, combinação de formas de pagamento e Barter no agro. Com vários fornecedores no mesmo carrinho, o pedido pai controla o carrinho agregado, e cada fornecedor configura os seus pagamentos de forma independente, dentro dos critérios gerais do dono do portal. Tags de inadimplente e bloqueado integradas ao ERP em tempo real. Dado de cartão nunca transita na plataforma.
O checkout B2B a prazo em 1 minuto
Voz e imagens geradas por IA.
A capacidade que ninguém replica
Crédito como negociação, nativo
O crédito entra como variável do acordo, não como um aplicativo separado colado depois. No mercado, o crédito B2B costuma ser um app à parte; aqui é o coração do checkout.
4-Point Checkout Validation
Estoque, crédito, imposto e preço conferidos ao mesmo tempo. A validação de crédito é configurável: a loja decide por regra se o crédito insuficiente bloqueia o pedido, manda para aprovação ou finaliza como pago, então o risco é tratado no fluxo, não depois.
Governa a dimensão pagamento
Os meios de pagamento nativos6
Cada um tem fluxo de aprovação próprio, e é essa diferença que separa um checkout B2B de um checkout de varejo adaptado. Podem ser combinados no mesmo pedido, e a oferta é filtrada pelo perfil e pelo status financeiro de quem está comprando.
- Limite de crédito
- Aprovação por validação de crédito, e não por gateway. É o meio de pagamento dominante do B2B, e a ausência dele é a razão mais comum para o comprador voltar ao vendedor.
- Boleto
- Aprovação após a compensação bancária. O pedido espera pelo prazo do comprador sem que ninguém precise acompanhar a conciliação à mão.
- Pix
- Aprovação instantânea. É o meio que costuma sobrar quando o cliente está com pendência financeira, e por isso ele nunca é a única porta.
- Cartão de crédito
- Aprovação automática pelo gateway, com antifraude na camada dele. Os dados do cartão não transitam pela plataforma.
- Barter
- No agro, o grão liquida o pedido depois da validação física e fiscal da entrega. O saldo é gerido por cliente, como conta corrente em grãos.
- Loja física
- Confirmação manual pelo operador no balcão. O pedido nasce no digital e fecha no presencial, sem virar dois pedidos em dois sistemas.
Os níveis de split, que são coisas diferentes3
O mercado usa uma palavra só para três mecanismos que se comportam de forma distinta. Confundi-los é o que faz um checkout parecer suficiente na demonstração e falhar na operação.
- Split de carrinho
- Itens do mesmo pedido saem de sellers ou depósitos diferentes e geram faturamentos independentes, cada um com nota fiscal e rastreio próprios. O atraso de um não trava os demais.
- Entrega fracionada
- O mesmo pedido é entregue em partes, para endereços ou prazos diferentes, com frete, imposto e alçada calculados por fração.
- Combinação de formas
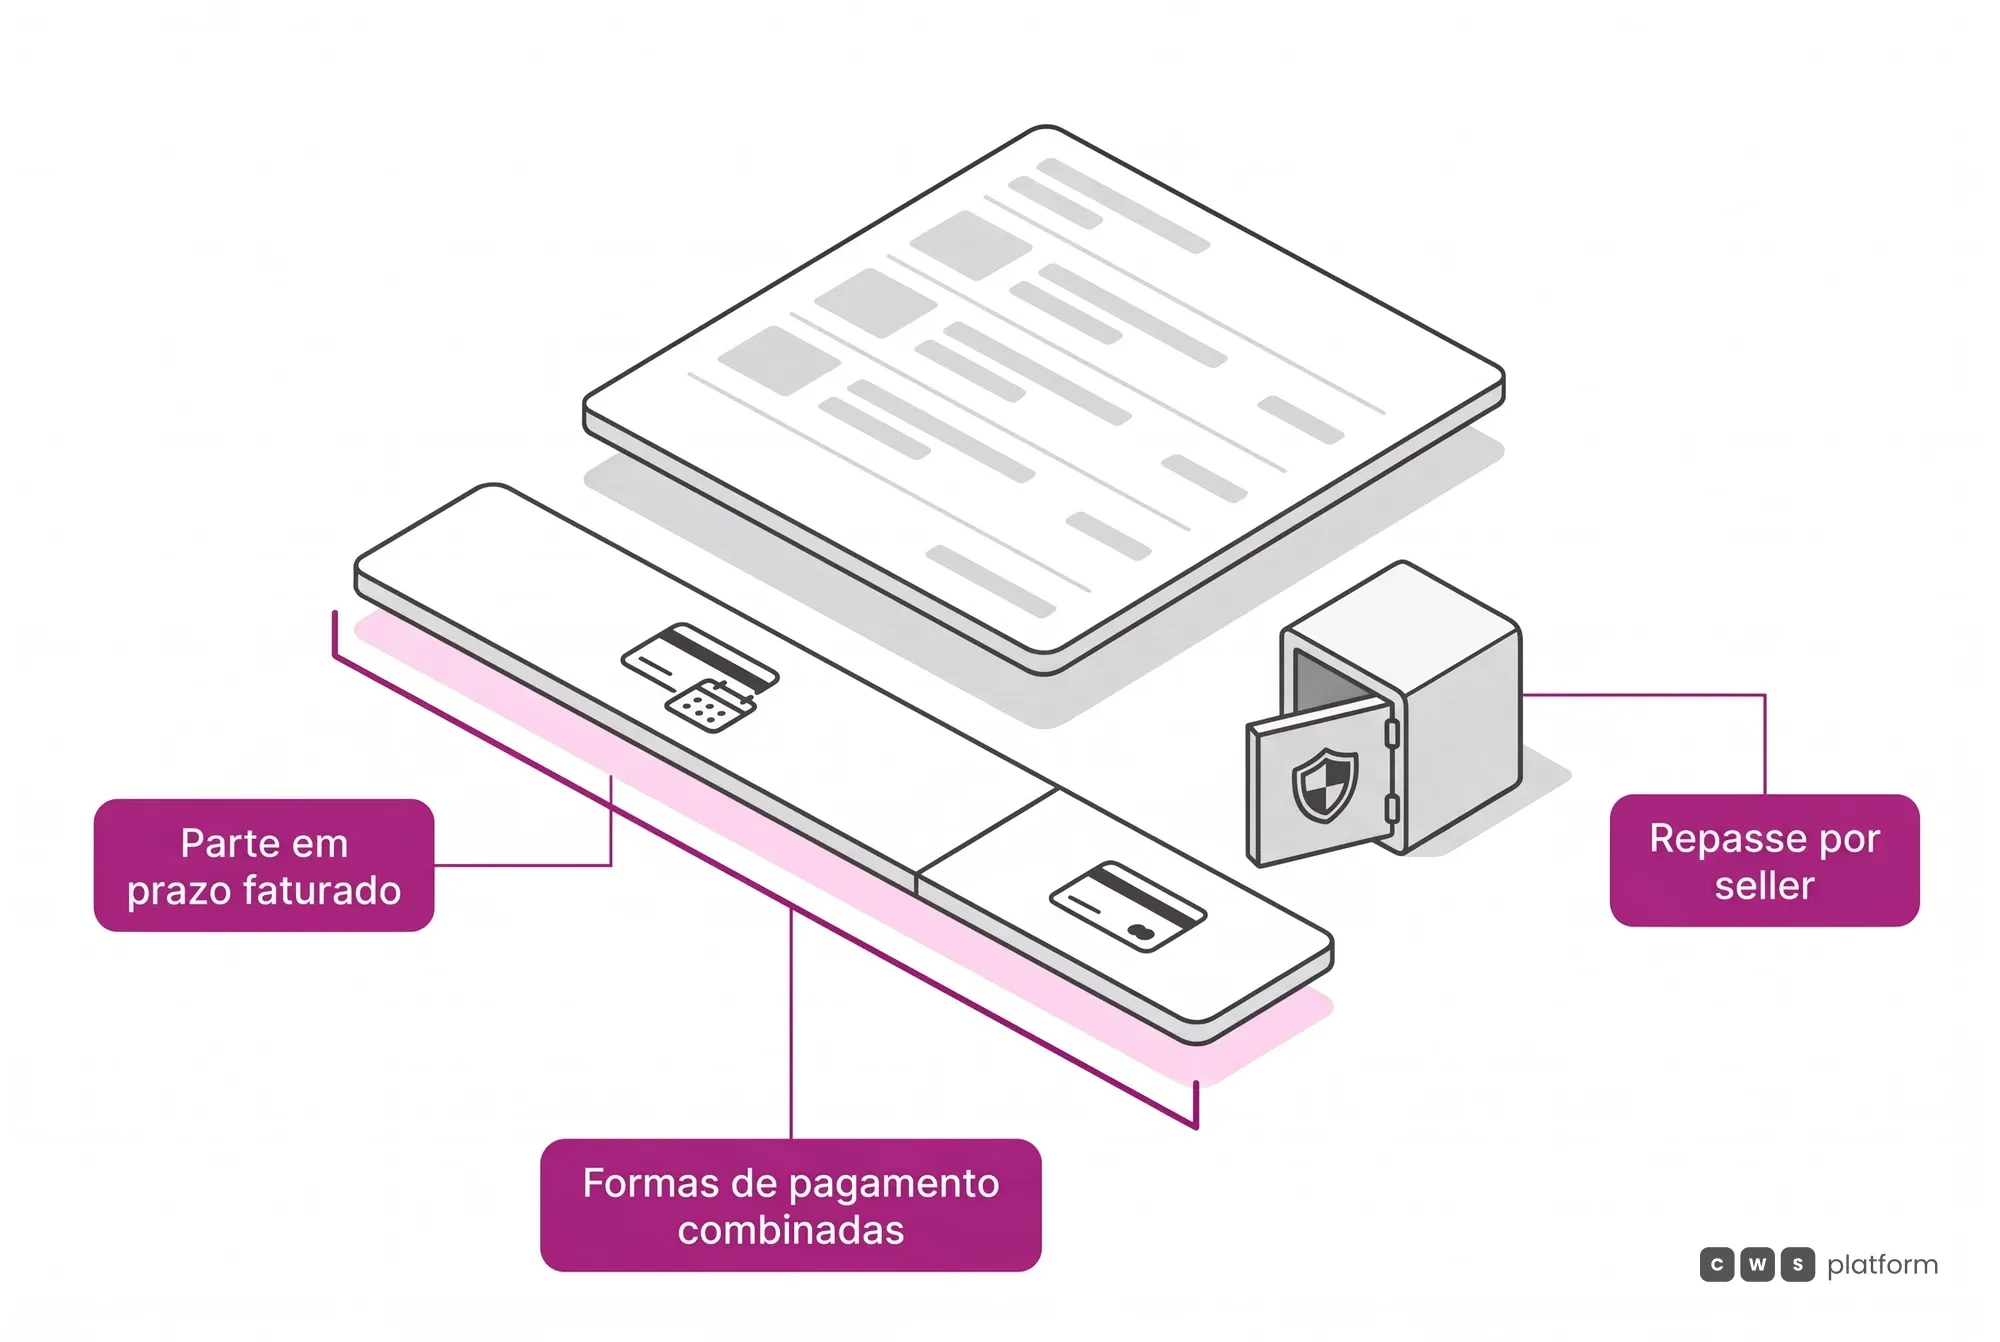
- Um pedido pago com mais de um meio ao mesmo tempo. Cada meio é processado por conta própria, e a aprovação final só sai quando todos confirmam.
Quando a venda não termina na tela3
- Retirada e balcão
- O comprador monta o pedido no digital e conclui na loja, com a confirmação do pagamento na mão do operador presencial.
- Orçamento que vira venda presencial
- A cotação montada no atendimento remoto é a mesma que fecha no balcão, com o preço e a governança que já valiam.
- Carrinhos salvos
- Funcionam como cotação instantânea, com preço correto, estoque conferido e governança aplicada, e podem ser enviados por link para o comprador concluir sozinho.
Crédito e condições de pagamento sob regra8
O que separa um checkout que aceita prazo de um checkout que governa o crédito do cliente B2B.
- Limite de crédito como conta corrente
- O limite é uma conta corrente do cliente, com saldo e extrato, concedida no painel ou mantida pelo ERP por integração. Pode valer por loja ou para a matriz inteira: o cliente usa o limite em qualquer filial, e cada loja recebe o débito separado para conciliar.
- Crédito insuficiente decidido por regra
- Pedido com saldo suficiente é aprovado automaticamente. Sem saldo, a loja escolhe por regra se o pedido é bloqueado, fica pendente de aprovação ou é finalizado como pago.
- Condições de pagamento em camadas
- Pagamento, tipo, condição e prazo são configurados em níveis, com faixa de valor, juros ou desconto, prazo médio e código de integração com o ERP. Cada condição aceita grupos de clientes permitidos e bloqueados, por exemplo para barrar inadimplentes ou liberar prazo maior a um grupo, e combinações proibidas com outras condições.
- Crédito combinado com outras formas
- O limite de crédito pode ser combinado com cartão ou boleto, com a opção de consumir todo o limite primeiro. No pagamento no caixa, o cliente divide o valor entre várias formas e condições, cada uma com juros ou desconto por faixa.
- Data de pagamento que recalcula o preço
- A data de pagamento escolhida recalcula o preço, com desconto por antecipação ou juros por postergação. Dias de pagamento podem ser bloqueados, como fim de mês e feriados, e o calendário pode ficar oculto, só visível ou editável para cliente e vendedor.
- Calculadora de recebíveis
- O vendedor informa valores e datas de cheques ou títulos, a plataforma calcula o prazo médio e escolhe a condição de pagamento cuja faixa de dias corresponde.
- Imposto do ERP antes de fechar
- O imposto de cada item pode ser calculado pelo ERP do cliente antes de o pedido fechar, com a mesma integração usada no fechamento, e a simulação sai em PDF para servir de orçamento.
- Vários fornecedores, um carrinho
- O pedido pai controla o carrinho agregado, e cada fornecedor configura os seus pagamentos de forma independente, dentro dos critérios gerais do dono do portal. O valor é dividido por loja, e o split segue o contrato entre marketplace e loja, com comissão especial por SKU ou categoria.
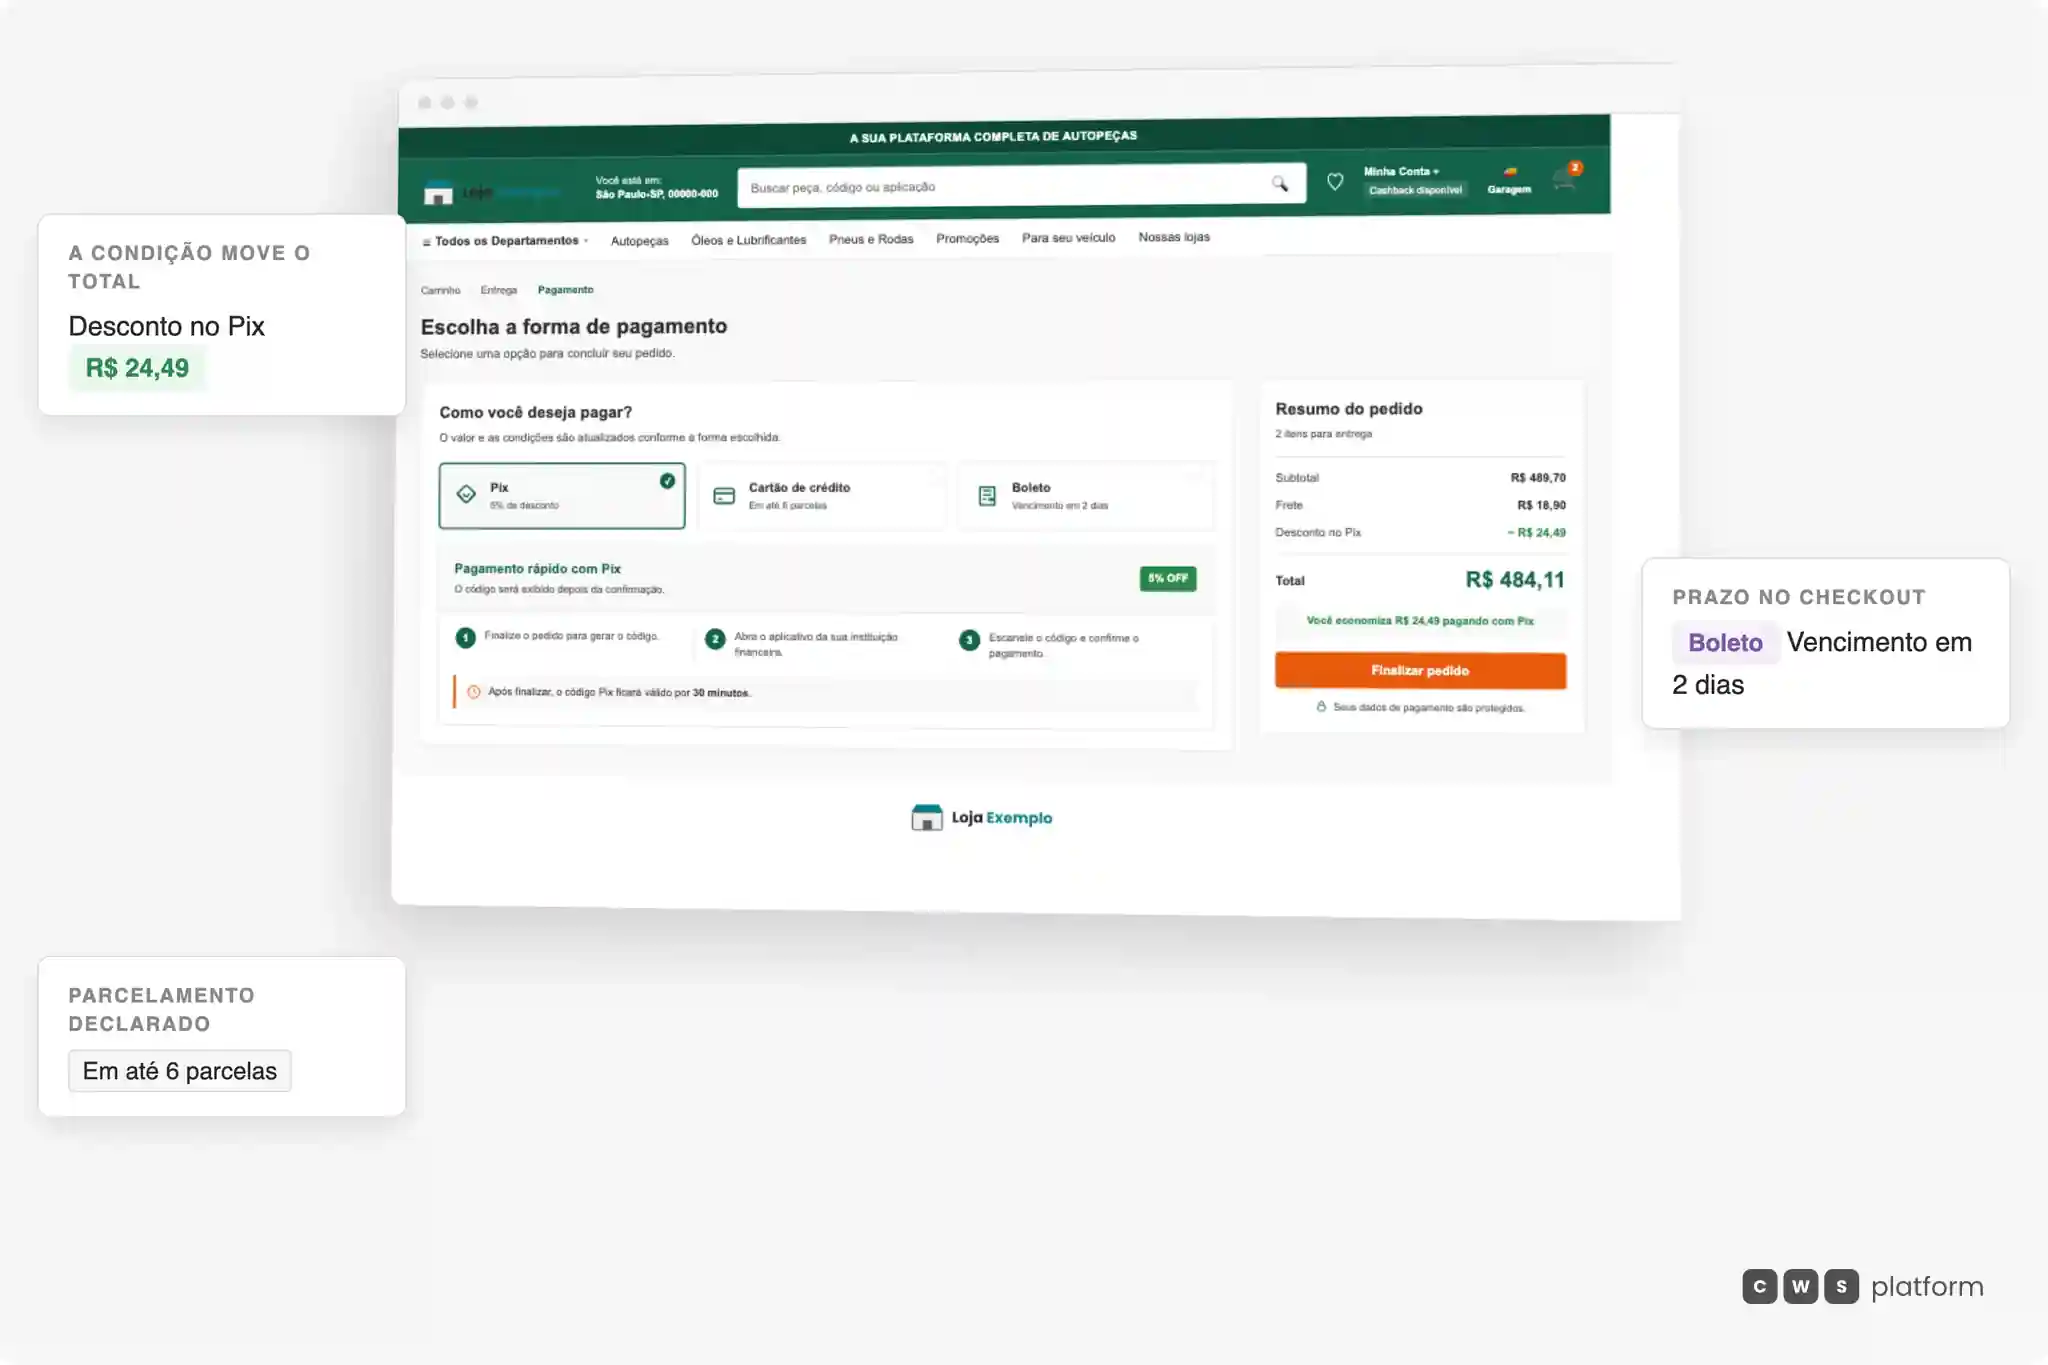
A forma de pagamento recalcula o pedido inteiro
As três formas de pagamento com a condição de cada uma, e o resumo ao lado somando subtotal, frete e o desconto que a escolha acabou de gerar.
- A condição vira númeroEscolher Pix aplica os 5% e o resumo passa a mostrar o desconto e o total já corrigidos.
- Prazo é forma de pagamentoO boleto entra com vencimento declarado, no mesmo lugar em que o cartão declara as parcelas.
- O resumo acompanhaSubtotal, frete e desconto ficam visíveis ao lado da escolha, sem uma etapa a mais para conferir.
O checkout não é uma tela de cobrança no fim do fluxo: a escolha da forma de pagamento reescreve o valor do pedido na hora, com o desconto e o prazo saindo da mesma regra. É o módulo decidindo, não registrando.
Persona · Diretor financeiro
Não confiro mais crédito depois do pedido: ele já fecha validado no checkout.
No checkout da CWS Platform, o crédito é meio de pagamento nativo, e estoque, crédito, imposto e preço são conferidos juntos antes de confirmar.
Persona · Comprador
Fecho o pedido a prazo no meu limite, sem voltar ao vendedor.
No Checkout & Payments, o limite de crédito é uma conta corrente do cliente, com saldo e extrato, e combina com cartão ou boleto.
Em operação
Imdepa · distribuição de autopeças
O comprador monta um pedido de mais de 250 SKUs e a plataforma calcula IPI, ICMS, substituição tributária, frete e o crédito pré-aprovado em segundos. O risco de crédito é validado dentro do fluxo, não conferido em etapas separadas depois.
Ler o caso Imdepa →APIs deste módulo
O que este módulo faz no painel o seu sistema também faz por API. Estes são os grupos dele na referência pública da API.
Limite de Crédito
Endpoints para criar e gerenciar tipos de limite de crédito e atribuí-los aos clientes.
Webhooks e callbacks
- Callback de cálculo de impostos
Chamada síncrona: o seu ERP devolve os tributos por item.
Perguntas frequentes
Dá para vender B2B com prazo na CWS Platform?
Sim. O Credit-First B2B Checkout (Checkout & Payments) tem Net Terms 30/60/90 como meio de pagamento nativo, com limite de crédito validado em tempo real junto de estoque, imposto e preço, na 4-Point Checkout Validation. O limite funciona como conta corrente do cliente, com saldo e extrato, e pode valer por loja ou para a matriz inteira.
Como o pedido não avança com crédito ou imposto errado?
A 4-Point Checkout Validation confere estoque, crédito, imposto e preço ao mesmo tempo antes de confirmar. A validação de crédito é configurável: a loja decide por regra se o pedido sem saldo é bloqueado, vai para aprovação ou é finalizado como pago. O imposto por item pode ser calculado pelo ERP do cliente antes de fechar o pedido. As tags de inadimplente e bloqueado vêm do ERP em tempo real.
Funciona para agronegócio com Barter?
Sim. A Agro Commerce Suite trata o grão como meio de pagamento (Barter), com CIF e FOB invertido e entrega fracionada por propriedade.